
Previdenza Complementare: le principali novità introdotte dalla Legge di Bilancio 2026
Data pubblicazione: 22 gennaio 2026
Autore:
In evidenza
La Legge di Bilancio 2026 è da qualche settimana realtà.
In questo articolo mi voglio soffermare sulle principali novità introdotte con riferimento al mondo della previdenza
complementare.
1 - AUMENTO AL TETTO DELLA DEDUCIBILITA' FISCALE DEI CONTRIBUTI
Il limite massimo della deducibilità dei contributi viene aumentato (leggermente) e passa dagli attuali 5.164,57€ a 5.300€ annui. Per valutare fattivamente l'impatto, nella tabella sotto riporto:
- Il risparmio fiscale generato ipotizzando un versamento annuo di 5.300€
- La differenza di risparmio fiscale generato rispetto a prima
- Il risparmio fiscale dopo 35 anni ipotizzando un versamento annuo di 5.300€
- La differenza di risparmio fiscale generato dopo 35 anni rispetto a prima
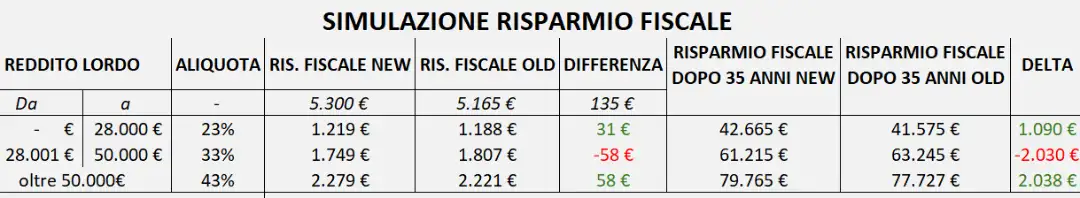
Da notare che la differenza nello scaglione che va dai 28.001€ ai 50.000€ di reddito genera una differenza di risparmio fiscale
negativa rispetto al passato; idem per il risparmio fiscale generato dopo 35 anni. Questo perché, nonostante l'aumento del limite di deducibilità dei contributi, l'aliquota IRPEF precedente su quella fascia di reddito era pari al 35% mentre con la nuova Legge di Bilancio è stata abbassata al 33%.
Questo implica, a parità di altre condizioni, un risparmio fiscale netto leggermente negativo rispetto al passato.
Automaticamente vengono adeguati i limiti su cui si basa il meccanismo della extra-deducibilità dei contributi.
In pratica, chi ha iniziato a lavorare dopo il 2007 e nei primi 5 anni in cui ha effettuato i versamenti a previdenza complementare non ha sfruttato completamente la deducibilità dei contributi, ha il diritto di sfruttare la parte di contributi non utilizzata nei successivi 20 anni sottoforma di una maggiore deducibilità fiscale – con un massimale annuo deducibile pari a 7.950€.
A titolo di esempio: ipotizzando di aver effettuato versamenti nei primi 5 anni di lavoro per 2.300€ annui. Avendo una capacità massima di 5.300€ ho un residuo deducibile di 3.000€ annuo e 15.000€ totali. La Legge mi permette di portare in extra-deduzione solo il 50% di questo importo, ovvero 7.500€. Ipotizzando che io riesca a sfruttarlo tutto nei 5 anni successivi 7.500€/5 = 1.500€. Questo implica un nuovo tetto di deducibilità non più di 5.300€ ma di 6.800€ (5.300€ + 1.500€).
2 - AUMENTO DELLA PARTE RISCATTABILE SOTTOFORMA DI CAPITALE
Al momento dell'erogazione delle prestazioni la Legge prevedeva che la parte di montante accumulata potesse essere riscattata al massimo nella misura del 50% sottoforma di capitale.
Questo limite è stato aumentato al 60%.
In sostanza, se al momento dell'erogazione delle prestazioni ho accumulato un montante di 100.000€, oggi, posso riscattare 60.000€ sottoforma di capitale e la restante parte sottoforma di rendita.
3 - NUOVE FORME DI EROGAZIONI DELLE PRESTAZIONI
Oltre alla classica rendita vitalizia vengono introdotte tre nuove possibilità di riscatto in sede di erogazione.
Viene previsto che esse, vengano erogate direttamente dalla forma pensionistica complementare e il relativo montante è mantenuto in gestione ovvero investito nella linea di investimento scelta dall'aderente. In caso di morte del beneficiario delle prestazioni, il montante residuo è riscattato dai soggetti da lui designati al momento dell'esercizio dell'opzione.
Le nuove forme sono:
a. Rendita di durata definita
Viene corrisposta per un numero di anni pari alla vita attesa residua dell’aderente al momento della richiesta. La vita attesa residua corrisponde al numero di anni interi della speranza di vita in corrispondenza dell'età dell'aderente al momento dell'esercizio dell'opzione e viene determinata sulla base delle tavole di mortalità della popolazione generale dell'Istat già utilizzate per il calcolo dei vigenti coefficienti di trasformazione del montante in rendita per le pensioni pubbliche.
Semplificando, l’importo della rata annuale sarà pari al rapporto tra: valore montante accumulato / numero di anni di vita attesa residua.
b. Prelievi liberamente determinabili
Possono essere richiesti in maniera variabile nel tempo e nei limiti della somma delle rate maturate e non riscosse della rendita a durata definita.
c. Erogazione frazionata del montante
In sostanza, il Legislatore prevede che l'aderente può decidere di recuperare in maniera frazionata il montante da esso accumulato ma per un periodo non inferiore a 5 anni.
In generale, la Legge di Bilancio prevede che sarà compito della Commissione di Vigilanza sui Fondi Pensione definire la periodicità e il numero minimo di rate in cui è frazionabile il montante accumulato con riferimento alle prestazioni pensionistiche complementari in forma di erogazione frazionata di cui all’articolo 11 comma 3-bis. Ovvero in caso di a) rendita a durata definita - b) prelievi liberamente determinabili - c) erogazione frazionata del montante.
Trattamento fiscale delle nuove modalità di erogazione delle prestazioni
Occorre prestare particolare attenzione al trattamento fiscale delle nuove modalità di erogazione delle prestazioni.
Alla rendita a durata definita e ai prelievi liberamente determinabili si applica lo stesso regime fiscale previsto della rendita vitalizia.
Esso, prevede una tassazione a partire dal 15% che si riduce dello 0,3% annuo a partire dal quindicesimo anno di partecipazione alla previdenza complementare, fino ad arrivare a un minimo del 9%.
Per quanto riguarda l'erogazione frazionata del montante si applica un regime fiscale diverso.
In questo caso, sulla parte imponibile della prestazione è applicata una ritenuta a titolo d'imposta pari al 20%, ridotta dello 0,25% per ogni anno di partecipazione a previdenza complementare eccedente il quindicesimo con un limite massimo di riduzione di 5 punti percentuali. Ovvero, l'aliquota minima, dopo almeno 35 anni di iscrizione, si riduce al 15%. Quella massima rimane al 20%.
5 - PORTABILITA' DEL CONTRIBUTO DATORIALE
Qualcuno l'ha definita una norma "disruptive" particolarmente innovativa e importante.
In sostanza, viene soppressa una parte dell’art. 14 comma 6 del D.Lgs. 252/2005 per quanto riguarda la portabilità dei fondi pensione. Il testo originale prevedeva che in caso di trasferimento verso un altro fondo pensione il lavoratore potesse versare il TFR maturando e, se previsto, il contributo datoriale “nei limiti e secondo le modalità stabilite dai contratti o accordi collettivi, anche aziendali.”
Quest’ultima parte, che era quella che di fatto limitava il versamento del contributo datoriale ai soli fondi pensione negoziali o a specifici fondi individuati da accordi collettivi o aziendali, è stata soppressa.
Aprendo alla possibilità di portare con sé il diritto a ricevere il contributo del datore di lavoro anche su un fondo pensione aperto (FPA) o su un piano individuale pensionistico (PIP).
6 - FONDO TESORERIA INPS: NUOVE REGOLE DIMENSIONALI PER I DATORI DI LAVORI
Facciamo un piccolo passo indietro.
Dal 2007 e fino al 31.12.2025, l’obbligo di versamento al Fondo di Tesoreria riguardava esclusivamente le aziende del settore privato con almeno 50 dipendenti.
Il calcolo dei 50 dipendenti avveniva secondo due criteri:
- Per le aziende già esistenti al 31.12.2006 -> la soglia era determinata sulla base delle media annuale dei lavoratori in forza nel 2006, senza che le variazioni intervenute successivamente rilevassero; se dopo il 2006 superavo la soglia dei 50 addetti non scattava alcun obbligo di versamento;
- Per le aziende avviate dopo il 31.12.2006 -> il parametro di riferimento era la media annuale dei dipendenti occupati nell’anno solare di inizio attività; anche in questo caso, il superamento successivo della soglia dei 50 addetti, non faceva scattare l’obbligo di versamento.
A partire dall’ 01.01.2026 queste regole sono cambiate.
Sono tenuti al versamento del contributo anche i datori di
lavoro che hanno raggiunto o raggiungono negli anni successivi rispetto a quello di inizio attività, la soglia dimensionale dei 50 addetti (prendendo come riferimento la media annuale dei lavorati in forza nell’anno solare precedente all’anno del periodo di paga considerato). E' prevista un’applicazione scaglionata nel tempo di questa previsione:
- Dal 01.01.2026 al 31.12.2027 -> l’obbligo riguarderà le imprese che, secondo il criterio sopra indicato, avranno avuto in media almeno 60 dipendenti;
- Dal 2032 -> l’obbligo verrà esteso anche alle aziende, che secondo il criterio sopra indicato, avranno avuto una media annuale di almeno 40 dipendenti.
In generale, oltre ad esserci un ampliamento della platea dei soggetti obbligati al versamento, vi è una rottura netta rispetto al
passato in quanto rileva non solo la dimensione iniziale dell'azienda ma anche la crescita occupazionale intervenuta negli anni successivi all'avvio dell'attività.
7 - ADESIONE AUTOMATICA ALLA PREVIDENZA COMPLEMENTARE
Viene introdotta l’adesione automatica alla previdenza complementare per i lavoratori dipendenti del settore privato di 'prima assunzione' (ad esclusione dei lavoratori domestici), ovvero coloro i quali a partire dal 2026 iniziano il loro primo rapporto di lavoro.
L’adesione automatica viene fatta verso forme pensionistiche collettive previste dagli accordi o dai contratti collettivi, anche territoriali o aziendali. In assenza di accordi la forma pensionistica complementare di destinazione dell’adozione automatica quella residuale individuata dal regolamento di cui al decreto del Ministero del Lavoro e delle Politiche Sociali 21 marzo 2020 n. 85, alla quale è conferito l’intero importo del TFR.
In caso di più forme pensionistiche complementari di destinazione viene scelta quella alla quale abbia aderito il maggior numero di lavorati dell’azienda, salvo diverso accordo aziendale. Questo comporta la devoluzione dell’intero TFR e della contribuzione datoriale e del lavorato nella misura definita dagli accordi.
E' previsto per il lavoratore il diritto di rinuncia; entro 60 giorni dalla data di prima assunzione il lavoratore può scegliere di rinunciare all’adesione automatica e:
- conferire l’intero importo del TFR maturando a un’altra forma di previdenza complementare dallo stesso liberamente scelta;
- mantenere il TFR in azienda e ove previsto presso il Fondo di Tesoreria INPS.
In caso dei adesione automatica, il datore di lavoro ne dà comunicazione alla forma pensionistica complementare di destinazione e inizia a effettuare i relativi versamenti dal mese successivo alla scadenza dei sessanta giorni. Tali versamenti comprendono quanto dovuto dalla data di prima assunzione e l'adesione decorre da detta data.
Viene inoltre previsto un'estensione degli obblighi informativi gravanti sul datore di lavoro sia per quanto riguarda i lavoratori di primo impiego che per quanto riguarda i lavoratori non di prima
assunzione.
8 - TFR E CONTRIBUTI: IL COMPARTO DI DEFAULT NON E' PIU' QUELLO GARANTITO, ARRIVA IL LIFE-CYCLE
Arriviamo ad una novità, dal mio punto di vista la più importante, per quanto riguarda la scelta del comparto di investimento di default.
Fino ad oggi il comma 9 dell’art 8 del D.Lgs. 252/2005 prevedeva che “Gli statuti e i regolamenti delle forme pensionistiche complementari prevedono, in caso di conferimento tacito del TFR, l’investimento di tali somme nella linea a contenuto più prudenziale tali da garantire la restituzione del capitale e rendimenti comparabili, nei limiti previsti dalla normativa statale e comunitaria, al tasso di rivalutazione del TFR”.
La nuova formulazione prevede che: "Gli statuti e i regolamenti delle forme pensionistiche complementari prevedono che i contributi e le quote di TFR pervenuti a seguito di adesioni non esplicite siano investiti in percorsi o linee di investimento caratterizzati da differenti profili di rischio- rendimento, tenendo conto in particolare dell'orizzonte temporale dell'investimento e dell'età anagrafica dell'aderente".
Dalla nuova formulazione si può evincere come progressivamente il legislatore abbandona un approccio esclusivamente conservativo e riconosce la necessità di favorire la crescita reale del capitale nel lungo periodo dirottando risparmio privato verso investimenti produttivi ed economia reale. A costatazione del fatto che il fondo pensione è un ottimo strumento di pianificazione finanziaria di lungo periodo.
9 - AMPLIAMENTO E RAFFORZAMENTO DEGLI INVESTIMENTI IN SETTORI STRATEGICI
Vengono apportate delle modifiche alle regole che disciplinano le politiche di investimento dei fondi pensione e viene ampliato il ventaglio delle modalità e degli strumenti attraverso il quale tali investimenti possono essere realizzati.
In generale, il D.lgs. n. 252/2005, all'art. 6 comma 5-bis, prevede che è il Ministero dell'economia e delle finanze che con decreto, di concerto con il Ministero del Lavoro e delle Politiche Sociali sentita la Commissione di Vigilanza sui Fondi Pensione ad individuare attività, criteri, regole e modalità per quanto riguarda gli investimenti effettuabili dai fondi pensione.
La Legge di Bilancio introduce nuovi obblighi ed estende i doveri di questi soggetti prevedendo che debbano individuare:
- a-bis): "i limiti massimi di investimento, anche in via indiretta tramite organismi di investimento collettivo del risparmio o tramite titoli emessi nell'ambito di operazioni di cartolarizzazione [...] in strumenti finanziari emessi da società ed enti operanti prevalentemente nell'elaborazione o nella realizzazione di progetti relativi a settori infrastrutturali turistici, culturali, ambientali, idrici, stradali, ferroviari, portuali, aeroportuali, sanitari, immobiliari pubblici non residenziali, delle telecomunicazioni, incluse quelle digitali, e della produzione e trasporto di energia";
- b-bis): "i procedimenti e le condotte che i fondi pensione sono tenuti ad adottare in caso di superamento temporaneo dei limiti massimi di investimento definiti ai sensi della lettera a-bis), ivi compresi i termini per il rientro, gli obblighi di informativa alla COVIP e le misure correttive";
- mentre al comma 13, la lettera c-bis) è riformulata. Viene previsto che, prescindendo dal fatto che il patrimonio debba essere investito in misura prevalente in strumenti finanziari negoziati sui mercati regolamentati, è possibile che parte dello stesso venga investita anche su sistemi multilaterali di negoziazione in possesso di determinati requisiti.
QUALCHE RIFLESSIONE FINALE
Nel complesso alcune misure sono 'aggiustamenti' mentre altre rappresentano un cambio di paradigma rispetto al passato.
I messaggi impliciti che, dal mio punto di vista, ha senso segnalare alla luce dei cambiamenti apportati riguardano:
- Cambio di paradigma istituzionale - la Manovra 2026 conferma il percorso di transizione da un sistema pensionistico prevalentemente pubblico a un sistema pensionistico sempre più ibrido (in futuro esclusivamente privato?); il sistema pubblico resta centrale nel 'diritto acquisito', ma il legislatore sta progressivamente spostando il ruolo operativo verso la previdenza complementare, considerata ormai leva essenziale per la sostenibilità complessiva del sistema.
- Responsabilizzazione degli attori - le norme non sostituiscono le scelte individuali ma le orientano; adesione automatica, portabilità del contributo datoriale e percorsi life-cycle aumentano la responsabilità di tutti gli attori coinvolti nel garantire scelte previdenziali efficaci per gli aderenti.
- Maggiore Concorrenza = Maggiore qualità dei servizi? L'apertura alla portabilità e l'ampliamento dell'universo investibile accrescono la pressione competitiva tra gestori. Questo dovrebbe tradursi in migliori politiche di investimento, governance più rigorosa, maggiore efficacia ed efficienza in favore degli aderenti.
- Risparmio privato come 'catalizzatore' per la crescita di lungo periodo - l'abbandono delle linee prudenti di default e l'adozione di percorsi coerenti con propensione al rischio, orizzonte temporale ed età degli aderenti rappresentano la rottura più significativa. E' un segnale politico ed economico chiaro per dirottare risparmio privato verso investimenti produttivi ed economia reale. Questo aumenta la probabilità di avere rendimenti reali nel lungo periodo positivi ma, ovviamente, richiede controllo dei rischi e trasparenza.
📩 Vuoi capire cosa cambia per la tua posizione o per la tua azienda? Hai dei dubbi o delle domande che vorresti chiarire?
Se vuoi approfondire queste novità, aprire un fondo pensione, capire come efficientare la tua posizione o quella della tua azienda, scrivimi per effettuare un check-up e fissiamo un confronto dedicato.
Le informazioni pubblicate non devono essere considerate una sollecitazione al pubblico risparmio né la promozione di alcuna forma di investimento e non rappresenta una ricerca in materia di investimenti. Si precisa che tali informazioni non costituiscono consigli né raccomandazioni personalizzate di investimento, ma sono destinate a un pubblico indistinto, in conformità alle normative di riferimento (D.Lgs. 58/1998 - TUF, Direttiva MIFID II, Regolamento Consob 11971/1999 c.d. Emittenti - nonché ulteriori normative vigenti).Le opinioni espresse e le informazioni condivise non sono personalizzate in relazione alle caratteristiche del singolo lettore e potrebbero non essere adeguate alla Sua situazione finanziaria, alle Sue esperienze o ai Suoi obiettivi di investimento. Devono intendersi come opinioni personali, basate su dati pubblicamente disponibili, e non costituiscono consulenza finanziaria personalizzata. L’autore non si ritiene responsabile per eventuali danni, diretti o indiretti, derivanti dall’uso improprio delle informazioni fornite, da errori o imprecisioni nelle informazioni, o da ritardi nel loro aggiornamento. Eventuali decisioni che ne conseguono sono da ritenersi assunte in piena autonomia e a proprio rischio. I risultati passati non sono indicativi di quelli futuri.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Lirone 10
40013, Castel Maggiore
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Domenico Saffioti e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
